PPh 21 Terbaru: Perhitungan Tarif Efektif PPh dalam PP 58/2023
9 Januari 20245 menit baca
Pemerintah telah menerapkan ketentuan baru mengenai perhitungan Pajak Penghasilan (PPh) Pasal 21 yang diatur dalam Peraturan Pemerintah (PP) Nomor 58 Tahun 2023. Perubahan ini resmi berlaku efektif sejak 1 Januari 2024.
PPh Pasal 21 adalah jenis pajak yang harus disetor oleh wajib pajak individu di dalam negeri, terkait dengan pendapatan yang diperoleh dari berbagai sumber seperti pekerjaan, jasa, kegiatan, atau pembayaran lainnya. Pendapatan yang termasuk dalam kategori ini mencakup gaji, upah, honorarium, tunjangan, pensiun, dan sejenisnya.
Jenis Tarif Efektif PPh 21
Tarif pemotongan Pajak Penghasilan Pasal 21 terbagi menjadi dua bagian, yakni:
Tarif sesuai dengan Pasal 17 ayat (1) huruf a yang ada dalam Undang-Undang Pajak Penghasilan.
Tarif efektif pemotongan Pajak Penghasilan Pasal 21 sendiri memiliki dua kategori, yakni Tarif Efektif bulanan (TER bulanan) dan Tarif Efektif harian (TER harian).
TER bulanan dipergunakan untuk menghitung jumlah pajak penghasilan bruto yang diterima setiap bulan oleh Wajib Pajak individu yang merupakan pegawai dengan status tetap. Di sisi lain, TER harian dipergunakan untuk menghitung jumlah pajak penghasilan bruto yang diterima setiap harian, mingguan, dalam satuan waktu tertentu, atau dalam bentuk borongan oleh Wajib Pajak individu yang merupakan pegawai tanpa status tetap.
Tarif Pemotongan Pajak Penghasilan Pasal 17
Berikut ini adalah tarif Pajak Penghasilan pada Pasal 17 ayat (1) huruf a Undang-Undang Pajak Penghasilan.
LapisanPenghasilanKenaPajak
TarifPajak
sampai dengan Rp60.000.000,00
5%
di atas Rp60.000.000,00 s.d. Rp250.000.000,00
15%
di atas Rp250.000.000,00 s.d. Rp500.000.000,00
25%
di atas Rp500.000.000,00 s.d. Rp5.000.000.000,00
30%
di atas Rp5.000.000.000,00
35%
Tarif Efektif Bulanan
Terdapat tiga kategori tarif bulanan efektif PPh 21, yakni kategori A, B, dan C. Pembagian ini bergantung pada Penghasilan Tidak Kena Pajak (PTKP) yang sesuai dengan status perkawinan dan jumlah tanggungan dari Wajib Pajak pada permulaan tahun pajak.
1. Tarif Efektif Bulanan Kategori A (TER A)
Kategori A mengacu pada penghasilan bruto bulanan yang diterima oleh individu dengan status PTKP dalam kondisi sebagai berikut:
Tidak kawin tanpa memiliki tanggungan apapun (TK/0).
Tidak kawin dengan satu tanggungan (TK/1).
Kawin tanpa memiliki tanggungan (K/0).
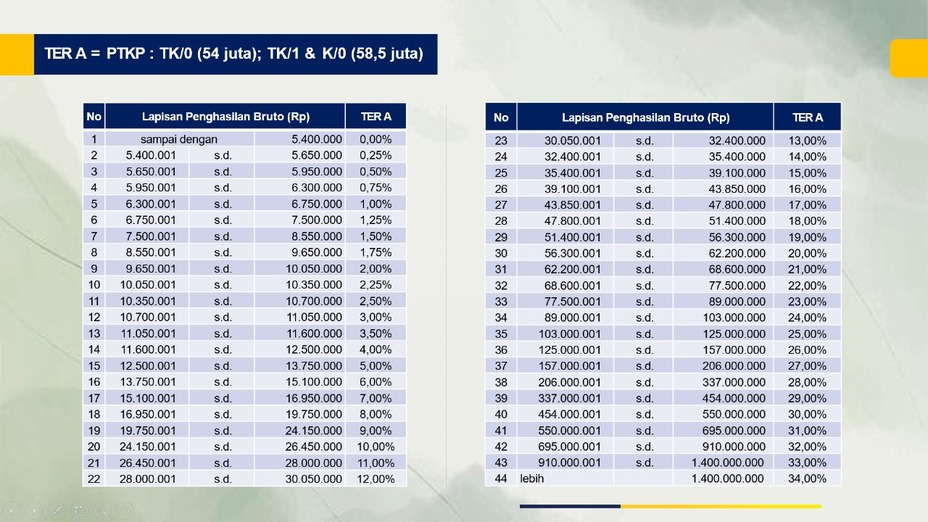
Berikut ini merupakan rincian TER bulanan kategori A.
Kategori B ditujukan untuk penghasilan bruto bulanan yang diterima oleh individu dengan status Penghasilan Tidak Kena Pajak dalam situasi sebagai berikut:
Tidak kawin dengan dua tanggungan (TK/2).
Tidak kawin dengan tiga tanggungan (TK/3).
Kawin dengan satu tanggungan (K/1).
Kawin dengan dua tanggungan (K/2).
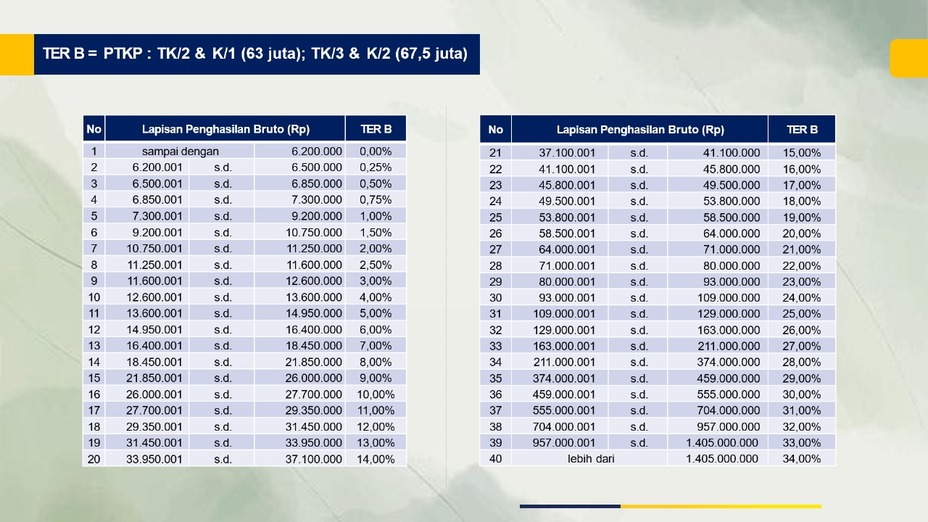
Berikut ini merupakan rincian TER bulanan kategori B.
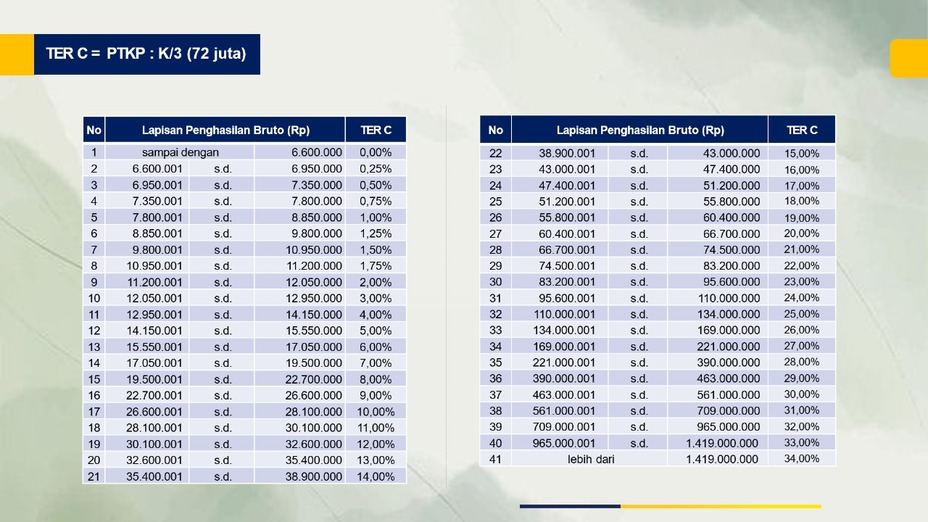
Kategori C digunakan untuk penghasilan bruto bulanan yang diterima oleh individu dengan status Penghasilan Tidak Kena Pajak yang telah menikah dengan tiga tanggungan (K/3).
Berikut adalah rincian tarif efektif bulanan kategori C.
Tarif Efektif Harian
TER harian berlaku untuk Wajib Pajak yang menjadi pegawai tidak tetap, dengan penghasilan bruto yang diterima setiap hari, setiap minggu, dalam periode waktu tertentu, atau dalam bentuk pembayaran borongan.
Berikut merupakan rincian TER harian.
PenghasilanBrutoHarian
TERHarian
<= Rp450ribu
0% x Ph Bruto Harian
> Rp450ribu – Rp2,5 juta
0,5% x Ph Bruto Harian
Contoh Perhitungan Tarif Efektif PPh 21 Terbaru
Tuan Ali pada bekerja pada perusahaan PT ABC dan memperoleh gaji sebulan Rp10.000.000,00 serta membayar iuran pensiun sebesar Rp100.000,00 per bulan. Tuan Ali sudah menikah, tetapi tidak memiliki tanggungan (PTKP K/0).
Jawaban:
PPh 21 atas penghasilan Tuan Ali untuk periode pajak Januari hingga November 2024 akan terkena pemotongan dengan tarif efektif kategori A sebesar 2%.
1. Pemotongan PPh 21 (Masa Pajak Januari – November)
PPh 21 per Bulan = Penghasilan Bruto per Bulan x Tarif Efektif Bulanan = Rp 10.000.000 x 2% = Rp 200.000
2. Pemotongan PPh 21 (Masa Pajak Desember)
Penghasulan Bruto per Tahun
Penghasilan Bruto per Tahun = Rp 10.000.000 x 12 = Rp 120.000.000
Biaya pengurangan:
Penghasilan Bruto per Tahun = Rp 10.000.000 x 12 = Rp 120.000.000
Biaya Jabatan = 5% x Penghasilan Bruto per Tahun = Rp 6.000.000
Iuran pensiun = Rp 100.000 x 12 = Rp 1.200.000
Biaya pengurangan = Biaya Jabatan + Iuran Pensiun = Rp 7.200.000
Penghasilan Neto per Tahun
Penghasilan Neto per Tahun = Penghasilan Bruto per Tahun – Biaya Pengurang = Rp 112.800.000
PTKP setahun = Rp 58.500.000,00
Ph Kena Pajak setahun = Penghasilan Neto per Tahun – PTKP setahun = Rp 54.300.000,00
PPh Pasal 21 Terutang
PPh Pasal 21 Terutang = Tarif Pasal 17 ayat (1) huruf a UU PPh x Ph Kena Pajak setahun = 5% x Rp54.300.000,00 = Rp 2.715.000
PPh 21 Bulan Desember = PPh 21 terutang – (PPh 21 Januari hingga November) = Rp 2.715.000 – (11 x Rp 200.000) = Rp 515.000
Layanan Konsultan Pajak Bersama KKP Ashadi dan Rekan
Konsultan Pajak Bekasi merupakan bagian dari firma Ashadi dan Rekan yang menyediakan pelayanan jasa pajak, akuntansi dan jasa konsultansi pada bidang akuntansi, perpajakan, manajemen dan juga training terpercaya, independen, akuntabel, dan profesional.